Патентная система налогообложения
РИГ SAKHAPRESS.RU С 1 января 2013 года патентная система налогообложения введена как самостоятельный специальный налоговый режим. Регулируется главой 26.5 Налогового кодекса РФ. Введены новшества, направленные на стимулирование развития патентной системы. Количество работников, которых индивидуальный предприниматель вправе привлекать для осуществления своей деятельности, увеличено с 5 до 15 человек. В отношении 47 видов предпринимательской деятельности, определенных в Налоговом кодексе, патент вводится законами субъектов РФ в обязательном порядке. Теперь могут получить патент индивидуальные предприниматели, работающие в сфере розничной торговли и общепита. Субъекты РФ вправе устанавливать дополнительный перечень видов деятельности, относящихся к бытовым услугам населения. Патент выдается в течение 5 дней со дня получения заявления на получение патента. Он приобретается по желанию индивидуального предпринимателя на любое количество месяцев, но не более чем на календарный год. В то же время сохранены все преимущества патента. Отсутствует необходимость представления налоговых деклараций. Налог рассчитывает налоговый орган. Размер налоговой ставки остался прежним – 6 процентов. Если патент получен на срок от 6 месяцев до 12 месяцев, налог вносится частями. 1/3 – не позднее 25 календарных дней после начала действия патента, 2/3 – не позднее 30 календарных дней до дня окончания налогового периода. Индивидуальные предприниматели, получившие патент на срок до 6 месяцев (т. е. от 1 до 5 месяцев включительно), уплачивают сумму налога одним платежом в размере полной суммы. Срок уплаты – в течение 25 календарных дней после начала действия патента. Еще одно преимущество: индивидуальному предпринимателю не нужно вести бухгалтерский учет. Он ведет учет доходов в книге учета доходов только для целей соблюдения установленного ограничения по доходам (не более 60 млн. руб.). Кроме того, индивидуальный предприниматель, имеющий патент, может осуществлять наличные денежные расчеты и (или) расчеты с использованием платежных карт без применения контрольно-кассовой техники. По требованию покупателя (клиента) выдает документ (товарный чек, квитанцию или другой документ), подтверждающий прием денежных средств. Формула для расчета налога: Потенциально возможный количество месяцев, к получению годовой доход х на которые выдан х 6 %. 12 месяцев патент Потенциально возможный к получению годовой доход по видам деятельности установлен Законом РС (Я) «О налоговой политике РС (Я)» 48-З N 97-III от 10.07.2003 (в ред. от 08.11.2012). Он зависит от средней численности наемных работников, от количества транспортных средств, а также количества обособленных объектов (площадей) (в отношении таких видов деятельности, как розничная торговля и услуги общепита, сдача в аренду (наем) жилых и нежилых помещений, дач, земельных участков, принадлежащих ИП на праве собственности). Отдел работы с налогоплательщиками Межрайонной ИФНС России № 5 по РС (Я)
Прокомментировать
Наш канал в Telegram
Это актуально!
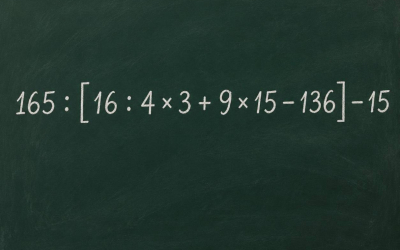
Свежие новости
- Брокерская платформа без лицензии: в Якутске завершено расследование дела о мошенничестве на 109 млн рублей
- ЯТЭК познакомила школьников с профессиями на фестивале в Якутске
- Россияне продолжают наращивать средства на накопительных счетах
- Пыталась скрыться от патруля: В Якутске у 20-летней уроженки Алтая изъяли более 2 граммов синтетического наркотика
Погода


ТОП
- Головоломка со спичками: 7 + 5 = 4 + 3 — найдите минимум два решения
- Сможете ли вы решить пример 160 : [(52 − 36) : 4 × 3 + (24 : 3) × 15 − 124] − 12 без ошибки?
- Тест по картинке: сколько кошек вы здесь видите? Узнайте свой реальный ментальный возраст
- Головоломка со спичками: исправьте равенство 12 − 2 + 4 = 10, переложив одну спичку
- Логическая задача: какое число продолжает ряд 12, 48, 47, 188, 187, ?
Комментарии
Добавить комментарий